



健康保険法第3条7項に「・・・・・その被保険者と同一の世帯に属し、・・・・」と定められていますがここでいう「世帯」とは、「住居」と「生計」をともにする社会生活上の単位であるとされています。つまり同一の世帯に属さないことは住居または生計のいずれかあるいはその両方が別であると考えられます。
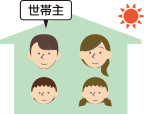
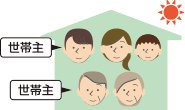
従って、住民票同一世帯(世帯主が1人)となっている場合のみ「同居」として扱います。
住民票が同一の住所表記であっても世帯分離(世帯主が複数)により世帯が別になっている場合は「別居」、住民票上で同一世帯に属していても生活の実態が別居であると確認した場合は「別居」として扱います。
「単身赴任」「子の通学別居」は同居扱いになりますので送金の必要はございません。
健康保険における「単身赴任」とは社命により生活拠点から離れ、単身で任地に赴くことと考えますので通勤の利便性や自己判断によるものは「別居」として扱います。
| 同居として認められる例 | 同居として認められない例 |
|---|---|
 |
 |
|
|
| ケース | 続柄 | 住民票 | 同別居の判断 | 補足 |
|---|---|---|---|---|
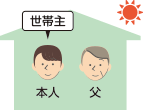 |
父 (同居でなくてもよい) |
同一世帯 | 同居 | 住民票上同一世帯であり、生活の実態も同居のため |
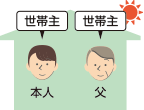 |
母 (同居でなくてもよい) |
世帯分離 | 別居 | 世帯分離は別居扱いのため送金が必要です。 |
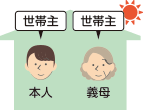 |
義母 (同居が扶養条件) |
世帯分離 | 別居 (認定不可) |
世帯分離は別居扱いのため認定できません |
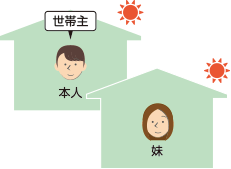 |
妹 (同居でなくてもよい) |
同一世帯 | 別居 | 住民票上同一世帯でも、生活の実態が別居の為(二世帯住宅や同じ敷地に家が複数あるなど) |
(C)CASIO Health Insurance Society. All right reserved.


